Aller au contenu principal

Arcs paramétrés

Définition et généralités​

Rappel. On munit R2\mathbb{R}^2 de sa base canonique i⃗=(1,0)\vec{i} = (1, 0), j⃗=(0,1)\vec{j} = (0, 1). Tout vecteur u⃗=(a,b)∈R2\vec{u} = (a, b) \in \mathbb{R}^2 s'écrit u⃗=ai⃗+bj⃗\vec{u} = a\vec{i} + b\vec{j}, (a,b)∈R2(a, b) \in \mathbb{R}^2 uniques ; on les appelle coordonnées du vecteur u⃗\vec{u} dans la base (i⃗,j⃗)(\vec{i}, \vec{j}).

Soit PP le plan affine. On fixe un point OO du plan PP, on considère le repère orthonormé (O,i⃗,j⃗)(O, \vec{i}, \vec{j}). Tout point MM du plan s'écrit OM→=xi⃗+yj⃗\overrightarrow{OM} = x\vec{i} + y\vec{j} ; (x,y)(x, y) sont les coordonnées de MM dans le plan (O,i⃗,j⃗)(O, \vec{i}, \vec{j}). On note (xy)\begin{pmatrix} x \\ y \end{pmatrix}.

Définition de la norme. On appelle norme de R2\mathbb{R}^2 dans R\mathbb{R} toute fonction ϕ:R2→R+\phi : \mathbb{R}^2 \to \mathbb{R}^+ telle que :

  1. ϕ(x,y)=0⇔x=0\phi(x, y) = 0 \Leftrightarrow x = 0 et y=0y = 0.
  2. ϕ(λx,λy)=∣λ∣ϕ(x,y),∀λ∈R\phi(\lambda x, \lambda y) = |\lambda|\phi(x, y), \forall \lambda \in \mathbb{R}
  3. ϕ(x+z,y+t)≤ϕ(x,y)+ϕ(z,t)\phi(x + z, y + t) \leq \phi(x, y) + \phi(z, t), où (x+z,y+t)=(x,y)+(z,t)(x + z, y + t) = (x, y) + (z, t)

Exemple. N1:R2→R+N_1 : \mathbb{R}^2 \to \mathbb{R}^+, (x,y)→x2+y2(x, y) \to \sqrt{x^2 + y^2}. C'est la norme canonique dans R2\mathbb{R}^2. On note aussi N1(x,y)=∥(x,y)∥=x2+y2N_1(x, y) = \|(x, y)\| = \sqrt{x^2 + y^2}.

N2:R2→R+N_2 : \mathbb{R}^2 \to \mathbb{R}^+, (x,y)→max⁡(∣x∣,∣y∣)(x, y) \to \max(|x|, |y|) :

  1. N2(x,y)=0⇒max⁡(∣x∣,∣y∣)=0⇔∣x∣=0N_2(x, y) = 0 \Rightarrow \max(|x|, |y|) = 0 \Leftrightarrow |x| = 0 et ∣y∣=0⇔x=y=0|y| = 0 \Leftrightarrow x = y = 0
  2. N2(λx,λy)=max⁡(∣λx∣,∣λy∣)=max⁡(∣λ∣∣x∣,∣λ∣∣y∣)=∣λ∣max⁡(∣x∣,∣y∣)=∣λ∣N2(x,y)N_2(\lambda x, \lambda y) = \max(|\lambda x|, |\lambda y|) = \max(|\lambda||x|, |\lambda||y|) = |\lambda|\max(|x|, |y|) = |\lambda| N_2(x, y)
  3. N2((x,y)+(z,t))=N2(x+z,y+t)=max⁡(∣x+z∣,∣y+t∣)≤max⁡(∣x∣,∣y∣)+max⁡(∣z∣,∣t∣)=N2(x,y)+N2(z,t)N_2((x, y) + (z, t)) = N_2(x + z, y + t) = \max(|x + z|, |y + t|) \leq \max(|x|, |y|) + \max(|z|, |t|) = N_2(x, y) + N_2(z, t)

Fonctions vectorielles​

Définition. Soit II une partie de R\mathbb{R}. On appelle fonction vectorielle dans R2\mathbb{R}^2 toute fonction F:{I→R2t→(x(t),y(t))F : \begin{cases} I \to \mathbb{R}^2 \\ t \to (x(t), y(t)) \end{cases}

Remarque. La donnée d'une fonction vectorielle dans R2\mathbb{R}^2 est équivalente à la donnée de deux fonctions numériques :

x:{I→Rt→x(t)ety:{I→Rt→y(t)x : \begin{cases} I \to \mathbb{R} \\ t \to x(t) \end{cases} \quad \text{et} \quad y : \begin{cases} I \to \mathbb{R} \\ t \to y(t) \end{cases}

Définition de la limite. Soit F:I→R2F : I \to \mathbb{R}^2 une fonction vectorielle. Soit t0∈It_0 \in I. On dit que FF admet une limite quand t→t0t \to t_0 s'il existe un vecteur l⃗=(a,b)\vec{l} = (a, b) tel que :

∀ϵ>0,∃η>0,∣t−t0∣<η,∥F(t)−l⃗∥≤ϵ⇔ ∀ϵ>0,∃η>0,∣t−t0∣<η⇒∥F(t)−(a,b)∥=∥(x(t)−a,y(t)−b)∥=(x(t)−a)2+(y(t)−b)2≤ϵ\begin{aligned} &\forall \epsilon > 0, \exists \eta > 0, |t - t_0| < \eta, \|F(t) - \vec{l}\| \leq \epsilon \\ \Leftrightarrow\ &\forall \epsilon > 0, \exists \eta > 0, |t - t_0| < \eta \Rightarrow \|F(t) - (a, b)\| = \|(x(t) - a, y(t) - b)\| = \sqrt{(x(t) - a)^2 + (y(t) - b)^2} \leq \epsilon \end{aligned}

On note lim⁡t→t0F(t)=l⃗\displaystyle\lim_{t \to t_0} F(t) = \vec{l}.

Remarque. Toutes les propriétés de la limite (somme, produit par une fonction numérique) restent valables.

Définition de la continuité. Soit F:I→R2F : I \to \mathbb{R}^2 une fonction vectorielle. Soit t0∈It_0 \in I. On dit que FF est continue en t0t_0 si et seulement si lim⁡t→t0F(t)=F(t0)\displaystyle\lim_{t \to t_0} F(t) = F(t_0). On dit que FF est continue sur II si et seulement si FF est continue en tout point t0∈It_0 \in I.

Remarque. Toutes les propriétés de la continuité restent valables (somme, produit par une fonction numérique).

Définition de la dérivabilité. Soit F:I→R2F : I \to \mathbb{R}^2 une fonction vectorielle et t0∈It_0 \in I. On dit que FF est dérivable en t0t_0 s'il existe un vecteur l⃗=(a,b)\vec{l} = (a, b) tel que :

lim⁡t→t0F(t)−F(t0)t−t0=l⃗\lim_{t \to t_0} \frac{F(t) - F(t_0)}{t - t_0} = \vec{l}

On note l⃗=f⃗=F′(t0)\vec{l} = \vec{f} = F'(t_0). On dit que FF est dérivable sur II si et seulement si FF est dérivable en tout point t0t_0 de II.

Remarque. Toutes les propriétés de dérivabilité (somme, produit par une fonction numérique) restent valables.

Théorème. Soit F:{I→R2t→(x(t),y(t))F : \begin{cases} I \to \mathbb{R}^2 \\ t \to (x(t), y(t)) \end{cases} une fonction vectorielle. Étudier la continuité et la dérivabilité de FF est équivalent à étudier les continuités et les dérivabilités des deux fonctions numériques {x:t→x(t)y:t→y(t)\begin{cases} x : t \to x(t) \\ y : t \to y(t) \end{cases}

Rappel. Soient u⃗=(a,b)\vec{u} = (a, b) et v⃗=(c,d)\vec{v} = (c, d) deux vecteurs de R2\mathbb{R}^2. On définit le déterminant de (u⃗,v⃗)(\vec{u}, \vec{v}) par :

det⁡(u⃗,v⃗)=∣abcd∣=ad−bc\det(\vec{u}, \vec{v}) = \begin{vmatrix} a & b \\ c & d \end{vmatrix} = ad - bc

En particulier, la famille (u⃗,v⃗)(\vec{u}, \vec{v}) est libre si et seulement si det⁡(u⃗,v⃗)≠0\det(\vec{u}, \vec{v}) \neq 0. On rappelle que (u⃗,v⃗)(\vec{u}, \vec{v}) est une famille libre si et seulement si ∀α,β∈R\forall \alpha, \beta \in \mathbb{R}, αu⃗+βv⃗=0⇔α=β=0\alpha\vec{u} + \beta\vec{v} = 0 \Leftrightarrow \alpha = \beta = 0.

Définition de la famille libre. (u⃗,v⃗)(\vec{u}, \vec{v}) est une famille libre si et seulement si u⃗≠0\vec{u} \neq 0, v⃗≠0\vec{v} \neq 0 et l'un ne s'écrit pas sous la forme d'une combinaison linéaire de l'autre.

Définition de la base. Une base (u⃗,v⃗)(\vec{u}, \vec{v}) de R2\mathbb{R}^2 est une famille libre de R2\mathbb{R}^2 composée de deux vecteurs. Autrement dit, deux vecteurs qui forment une famille libre sont une base de R2\mathbb{R}^2.

Base directe et indirecte. Soit (i⃗,j⃗)(\vec{i}, \vec{j}) la base canonique de R2\mathbb{R}^2. Soit u⃗=ai⃗+bj⃗\vec{u} = a\vec{i} + b\vec{j}, v⃗=ci⃗+dj⃗\vec{v} = c\vec{i} + d\vec{j} une autre base de R2\mathbb{R}^2.

  1. Si ∣abcd∣>0\begin{vmatrix} a & b \\ c & d \end{vmatrix} > 0, alors on dit que (u⃗,v⃗)(\vec{u}, \vec{v}) est une base directe.
  2. Si ∣abcd∣<0\begin{vmatrix} a & b \\ c & d \end{vmatrix} < 0, alors on dit que (u⃗,v⃗)(\vec{u}, \vec{v}) est une base indirecte.

Arcs paramétrés​

Définition. Soit II un intervalle de R\mathbb{R} et F:{I→R2t→(x(t),y(t))F : \begin{cases} I \to \mathbb{R}^2 \\ t \to (x(t), y(t)) \end{cases} une fonction vectorielle. On appelle arc paramétré, que l'on note C\mathcal{C}, l'ensemble {(x(t),y(t))∈R2,t∈I}\left\{(x(t), y(t)) \in \mathbb{R}^2, t \in I\right\}. C'est donc l'ensemble des points du plan M(t)=(x(t),y(t))M(t) = (x(t), y(t)) lorsque t∈It \in I. On dit que t→(x(t),y(t))t \to (x(t), y(t)) est une représentation paramétrique de la courbe C\mathcal{C}.

Exemple. La représentation paramétrique d'un cercle est {t→(cos⁡(t),sin⁡(t))t∈[0,2π]\begin{cases} t \to (\cos(t), \sin(t)) \\ t \in [0, 2\pi] \end{cases}

Remarque. En général, il y a plusieurs représentations paramétriques d'une courbe C\mathcal{C}.

Exemple. f:x∈I→f(x)∈Rf : x \in I \to f(x) \in \mathbb{R} une fonction numérique. La courbe C\mathcal{C} associée à ff est Cf=(x,f(x)),x∈IC_f = (x, f(x)), x \in I.

Représentation géométrique. Soit (O,i⃗,j⃗)(O, \vec{i}, \vec{j}) orthonormé. Soit (I,F⃗)(I, \vec{F}) un arc paramétré, F⃗:{I→R2t→(x(t),y(t))\vec{F} : \begin{cases} I \to \mathbb{R}^2 \\ t \to (x(t), y(t)) \end{cases}. On considère le point M(t)M(t) de coordonnées (x(t),y(t))(x(t), y(t)) dans (O,i⃗,j⃗)(O, \vec{i}, \vec{j}), c'est-à-dire OM→(t)=x(t)i⃗+y(t)j⃗\overrightarrow{OM}(t) = x(t)\vec{i} + y(t)\vec{j}. Étudier la courbe C\mathcal{C} associée à l'arc paramétré (I,F⃗)(I, \vec{F}) est équivalent à étudier le mouvement du point mobile M(t)M(t) par rapport à tt :

  1. C\mathcal{C} est appelée la trajectoire du mouvement.
  2. F⃗′(t)\vec{F}'(t) est la vitesse de MM à l'instant tt.
  3. F⃗′′(t)\vec{F}''(t) est l'accélération de MM à l'instant tt.

Définition (Point double). Soit (I,F⃗)(I, \vec{F}), F⃗:{I→R2t→(x(t),y(t))\vec{F} : \begin{cases} I \to \mathbb{R}^2 \\ t \to (x(t), y(t)) \end{cases} un arc paramétré. Soit M(t)M(t) le point tel que F⃗(t)=(x(t),y(t))=OM→(t)\vec{F}(t) = (x(t), y(t)) = \overrightarrow{OM}(t). On dit que MM est un point double s'il existe t1,t2∈It_1, t_2 \in I, t1≠t2t_1 \neq t_2 et {x(t1)=x(t2)y(t1)=y(t2)\begin{cases} x(t_1) = x(t_2) \\ y(t_1) = y(t_2) \end{cases}, c'est-à-dire M(t1)=M(t2)M(t_1) = M(t_2), t1≠t2t_1 \neq t_2.

En général, on dit que MM est un point de multiplicité KK s'il existe t1,t2,…,tk∈It_1, t_2, \dots, t_k \in I avec ti≠tjt_i \neq t_j pour i≠ji \neq j et M(t1)=M(t2)=⋯=M(tk)M(t_1) = M(t_2) = \dots = M(t_k).

Étude locale​

Définition (tangente). Soit F⃗:{I→R2t→(x(t),y(t))\vec{F} : \begin{cases} I \to \mathbb{R}^2 \\ t \to (x(t), y(t)) \end{cases} un arc paramétré. Soit t0∈It_0 \in I ; on suppose que F⃗\vec{F} est défini dans un voisinage de t0t_0. On pose

G⃗(t)=M(t0)M(t)→∥M(t0)M(t)→∥\vec{G}(t) = \frac{\overrightarrow{M(t_0)M(t)}}{\|\overrightarrow{M(t_0)M(t)}\|}

Or M(t0)M(t)→=(x(t)−x(t0),y(t)−y(t0))\overrightarrow{M(t_0)M(t)} = (x(t) - x(t_0), y(t) - y(t_0)) et ∥M(t0)M(t)→∥=(x(t)−x(t0))2+(y(t)−y(t0))2\|\overrightarrow{M(t_0)M(t)}\| = \sqrt{(x(t) - x(t_0))^2 + (y(t) - y(t_0))^2}, donc

G⃗(t)=1(x(t)−x(t0))2+(y(t)−y(t0))2(x(t)−x(t0),y(t)−y(t0))\vec{G}(t) = \frac{1}{\sqrt{(x(t) - x(t_0))^2 + (y(t) - y(t_0))^2}}(x(t) - x(t_0), y(t) - y(t_0))

Définition.

  1. Si γ⃗+=lim⁡t→t0+G⃗(t)\vec{\gamma}_+ = \displaystyle\lim_{t \to t_0^+} \vec{G}(t) existe, on dit que la courbe admet au point M(t0)M(t_0) une demi-tangente à droite de direction γ⃗+\vec{\gamma}_+.
  2. Si γ⃗−=lim⁡t→t0−G⃗(t)\vec{\gamma}_- = \displaystyle\lim_{t \to t_0^-} \vec{G}(t) existe, on dit que la courbe admet au point M(t0)M(t_0) une demi-tangente à gauche de direction γ⃗−\vec{\gamma}_-.
  3. Si γ⃗=lim⁡t→t0G⃗(t)\vec{\gamma} = \displaystyle\lim_{t \to t_0} \vec{G}(t) existe, on dit que la courbe C\mathcal{C} admet au point M(t0)M(t_0) une tangente de direction γ⃗\vec{\gamma}.

Théorème V.1. Soit F⃗:{I→R2t→(x(t),y(t))\vec{F} : \begin{cases} I \to \mathbb{R}^2 \\ t \to (x(t), y(t)) \end{cases} un arc paramétré de classe C1C^1. Soit t0∈It_0 \in I ; si F⃗′(t0)=(x′(t0),y′(t0))≠(0,0)\vec{F}'(t_0) = (x'(t_0), y'(t_0)) \neq (0, 0), alors la courbe C\mathcal{C} admet au point M(t0)M(t_0) une tangente de direction F⃗′(t0)=(x′(t0),y′(t0))\vec{F}'(t_0) = (x'(t_0), y'(t_0)). De plus, l'équation de la tangente au point M(t0)M(t_0) est (x−x(t0))y′(t0)=(y−y(t0))x′(t0)(x - x(t_0))y'(t_0) = (y - y(t_0))x'(t_0).

Démonstration. Par définition, la direction de la tangente est lim⁡t→t0M(t0)M(t)→∥M(t0)M(t)→∥\displaystyle\lim_{t \to t_0} \frac{\overrightarrow{M(t_0)M(t)}}{\|\overrightarrow{M(t_0)M(t)}\|}.

M(t0)M(t)→=(x(t)−x(t0),y(t)−y(t0))⇔ M(t0)M(t)→t−t0=(x(t)−x(t0)t−t0,y(t)−y(t0)t−t0)→(x′(t0),y′(t0))∥M(t0)M(t)→∥=(x(t)−x(t0))2+(y(t)−y(t0))2⇔ ∥M(t0)M(t)→∥∣t−t0∣=(x(t)−x(t0)t−t0)2+(y(t)−y(t0)t−t0)2→x′(t0)2+y′(t0)2⇒ M(t0)M(t)→∥M(t0)M(t)→∥=M(t0)M(t)→∣t−t0∣⋅1∥M(t0)M(t)→∥∣t−t0∣→(x′(t0),y′(t0))∥F⃗′(t0)∥M(t0)M(t)→∥M(t0)M(t)→∥→F⃗′(t0)∥F⃗′(t0)∥\begin{aligned} &\overrightarrow{M(t_0)M(t)} = (x(t) - x(t_0), y(t) - y(t_0)) \\ \Leftrightarrow\ &\frac{\overrightarrow{M(t_0)M(t)}}{t - t_0} = \left(\frac{x(t) - x(t_0)}{t - t_0}, \frac{y(t) - y(t_0)}{t - t_0}\right) \to (x'(t_0), y'(t_0)) \\ &\|\overrightarrow{M(t_0)M(t)}\| = \sqrt{(x(t) - x(t_0))^2 + (y(t) - y(t_0))^2} \\ \Leftrightarrow\ &\frac{\|\overrightarrow{M(t_0)M(t)}\|}{|t - t_0|} = \sqrt{\left(\frac{x(t) - x(t_0)}{t - t_0}\right)^2 + \left(\frac{y(t) - y(t_0)}{t - t_0}\right)^2} \to \sqrt{x'(t_0)^2 + y'(t_0)^2} \\ \Rightarrow\ &\frac{\overrightarrow{M(t_0)M(t)}}{\|\overrightarrow{M(t_0)M(t)}\|} = \frac{\overrightarrow{M(t_0)M(t)}}{|t - t_0|} \cdot \frac{1}{\dfrac{\|\overrightarrow{M(t_0)M(t)}\|}{|t - t_0|}} \to \frac{(x'(t_0), y'(t_0))}{\|\vec{F}'(t_0)\|} \\ &\frac{\overrightarrow{M(t_0)M(t)}}{\|\overrightarrow{M(t_0)M(t)}\|} \to \frac{\vec{F}'(t_0)}{\|\vec{F}'(t_0)\|} \end{aligned}

C'est un vecteur de même direction que F⃗′(t0)\vec{F}'(t_0).

Rappel. L'équation d'une droite Δ\Delta qui passe par le point (x0,y0)(x_0, y_0) et qui a pour direction le vecteur u⃗=(a,b)\vec{u} = (a, b) est

Δ:(x−x0)⋅b=(y−y0)⋅a\Delta : (x - x_0) \cdot b = (y - y_0) \cdot a
M=(x,y)∈Δ⇔M0M→/ ⁣/u⃗⇔(x−x0,y−y0)/ ⁣/u⃗=(a,b)⇔(x−x0)b−a(y−y0)=0M = (x, y) \in \Delta \Leftrightarrow \overrightarrow{M_0M} \mathbin{/\!/} \vec{u} \Leftrightarrow (x - x_0, y - y_0) \mathbin{/\!/} \vec{u} = (a, b) \Leftrightarrow (x - x_0)b - a(y - y_0) = 0

Tangente en un point singulier​

Définition (Point singulier). Soit F⃗:{I→R2t→(x(t),y(t))\vec{F} : \begin{cases} I \to \mathbb{R}^2 \\ t \to (x(t), y(t)) \end{cases} un arc paramétré. On dit qu'on a un point singulier en t0t_0 si et seulement si x′(t0)=y′(t0)=0x'(t_0) = y'(t_0) = 0.

Théorème V.2 (Tangente en un point singulier). Soit F⃗:{I→R2t→(x(t),y(t))\vec{F} : \begin{cases} I \to \mathbb{R}^2 \\ t \to (x(t), y(t)) \end{cases} un arc paramétré de classe C∞C^\infty. Soit t0∈It_0 \in I. On suppose que x′(t0)=y′(t0)=0x'(t_0) = y'(t_0) = 0.

Soit pp le plus petit entier non nul tel que (x(p)(t0),y(p)(t0))≠(0,0)(x^{(p)}(t_0), y^{(p)}(t_0)) \neq (0, 0) ; on rappelle que x(p)(t0)x^{(p)}(t_0) est la dérivée d'ordre pp en t0t_0. Alors l'équation de la tangente de la courbe C\mathcal{C} associée à l'arc paramétré (I,F⃗)(I, \vec{F}) est la droite d'équation :

(x−x(t0))⋅y(p)(t0)=(y−y(t0))⋅x(p)(t0)(x - x(t_0)) \cdot y^{(p)}(t_0) = (y - y(t_0)) \cdot x^{(p)}(t_0)

Démonstration. Soit pp le plus petit entier non nul tel que (x(p)(t0),y(p)(t0))≠(0,0)(x^{(p)}(t_0), y^{(p)}(t_0)) \neq (0, 0). D'après la formule de Taylor-Young, on a :

x(t)=x(t0)+(t−t0)pp!x(p)(t0)+o((t−t0)p)car x′(t0)=⋯=x(p−1)(t0)=0y(t)=y(t0)+(t−t0)pp!y(p)(t0)+o((t−t0)p)⇒ (x(t)−x(t0),y(t)−y(t0))=((t−t0)pp!x(p)(t0)+o((t−t0)p),(t−t0)pp!y(p)(t0)+o((t−t0)p))⇒ M(t0)M(t)→=(t−t0)pp!(x(p)(t0)+o(1),y(p)(t0)+o(1))⇒ M(t0)M(t)→(t−t0)pp!→(x(p)(t0),y(p)(t0))⇒ ∥M(t0)M(t)→∥(t−t0)pp!→∥(x(p)(t0),y(p)(t0))∥=(x(p)(t0))2+(y(p)(t0))2⇒ M(t0)M(t)→∥M(t0)M(t)→∥→(x(p)(t0),y(p)(t0))(x(p)(t0))2+(y(p)(t0))2\begin{aligned} &x(t) = x(t_0) + \frac{(t - t_0)^p}{p!} x^{(p)}(t_0) + o((t - t_0)^p) \quad \text{car } x'(t_0) = \dots = x^{(p-1)}(t_0) = 0 \\ &y(t) = y(t_0) + \frac{(t - t_0)^p}{p!} y^{(p)}(t_0) + o((t - t_0)^p) \\ \Rightarrow\ &(x(t) - x(t_0), y(t) - y(t_0)) = \left(\frac{(t - t_0)^p}{p!} x^{(p)}(t_0) + o((t - t_0)^p), \frac{(t - t_0)^p}{p!} y^{(p)}(t_0) + o((t - t_0)^p)\right) \\ \Rightarrow\ &\overrightarrow{M(t_0)M(t)} = \frac{(t - t_0)^p}{p!}\left(x^{(p)}(t_0) + o(1), y^{(p)}(t_0) + o(1)\right) \\ \Rightarrow\ &\frac{\overrightarrow{M(t_0)M(t)}}{\frac{(t - t_0)^p}{p!}} \to (x^{(p)}(t_0), y^{(p)}(t_0)) \\ \Rightarrow\ &\frac{\|\overrightarrow{M(t_0)M(t)}\|}{\frac{(t - t_0)^p}{p!}} \to \|(x^{(p)}(t_0), y^{(p)}(t_0))\| = \sqrt{(x^{(p)}(t_0))^2 + (y^{(p)}(t_0))^2} \\ \Rightarrow\ &\frac{\overrightarrow{M(t_0)M(t)}}{\|\overrightarrow{M(t_0)M(t)}\|} \to \frac{(x^{(p)}(t_0), y^{(p)}(t_0))}{\sqrt{(x^{(p)}(t_0))^2 + (y^{(p)}(t_0))^2}} \end{aligned}

C'est un vecteur qui a la même direction que (x(p)(t0),y(p)(t0))(x^{(p)}(t_0), y^{(p)}(t_0)).

Conclusion. La tangente au point M(t0)=(x(t0),y(t0))M(t_0) = (x(t_0), y(t_0)) est la droite qui passe par M(t0)M(t_0) et de direction le vecteur (x(p)(t0),y(p)(t0))(x^{(p)}(t_0), y^{(p)}(t_0)) ⇒\Rightarrow l'équation de la tangente est (x−x(t0))⋅y(p)(t0)=(y−y(t0))⋅x(p)(t0)(x - x(t_0)) \cdot y^{(p)}(t_0) = (y - y(t_0)) \cdot x^{(p)}(t_0).

Allure de la courbe près d'un point M(t0)M(t_0). Soit F⃗:{I→R2t→(x(t),y(t))\vec{F} : \begin{cases} I \to \mathbb{R}^2 \\ t \to (x(t), y(t)) \end{cases} un arc paramétré de classe C∞C^\infty. Soit t0∈It_0 \in I. Soit pp le plus petit entier non nul tel que (x(p)(t0),y(p)(t0))≠(0,0)(x^{(p)}(t_0), y^{(p)}(t_0)) \neq (0, 0). Soit qq le plus petit entier tel que q>pq > p et que les vecteurs (x(p)(t0),y(p)(t0))(x^{(p)}(t_0), y^{(p)}(t_0)) et (x(q)(t0),y(q)(t0))(x^{(q)}(t_0), y^{(q)}(t_0)) ne soient pas colinéaires. On pose

{u⃗=(x(p)(t0),y(p)(t0))v⃗=(x(q)(t0),y(q)(t0))\begin{cases} \vec{u} = (x^{(p)}(t_0), y^{(p)}(t_0)) \\ \vec{v} = (x^{(q)}(t_0), y^{(q)}(t_0)) \end{cases}

(M(t0),u⃗,v⃗)(M(t_0), \vec{u}, \vec{v}) est un repère du plan. Par la formule de Taylor-Young :

x(t)−x(t0)=(t−t0)pp!x(p)(t0)+⋯+x(q)(t0)q!(t−t0)q+o((t−t0)q)y(t)−y(t0)=(t−t0)pp!y(p)(t0)+⋯+y(q)(t0)q!(t−t0)q+o((t−t0)q)\begin{aligned} x(t) - x(t_0) &= \frac{(t - t_0)^p}{p!} x^{(p)}(t_0) + \dots + \frac{x^{(q)}(t_0)}{q!}(t - t_0)^q + o((t - t_0)^q) \\ y(t) - y(t_0) &= \frac{(t - t_0)^p}{p!} y^{(p)}(t_0) + \dots + \frac{y^{(q)}(t_0)}{q!}(t - t_0)^q + o((t - t_0)^q) \end{aligned}

Ainsi, par application de la formule de Taylor :

M(t0)M(t)→=(x(t)−x(t0),y(t)−y(t0))=(t−t0)pp!u⃗+(t−t0)p+1(p+1)!w⃗+⋯+(t−t0)qq!v⃗+(o((t−t0)q),o((t−t0)q))avec w⃗/ ⁣/u⃗=(t−t0)pp!u⃗ (1+o(t−t0))+(t−t0)qq!(v⃗+(o(1),o(1)))∼(t−t0)pp!u⃗+(t−t0)qq!v⃗\begin{aligned} \overrightarrow{M(t_0)M(t)} &= (x(t) - x(t_0), y(t) - y(t_0)) \\ &= \frac{(t - t_0)^p}{p!}\vec{u} + \frac{(t - t_0)^{p+1}}{(p+1)!}\vec{w} + \dots + \frac{(t - t_0)^q}{q!}\vec{v} + \left(o((t - t_0)^q), o((t - t_0)^q)\right) \quad \text{avec } \vec{w} \mathbin{/\!/} \vec{u} \\ &= \frac{(t - t_0)^p}{p!}\vec{u}\,(1 + o(t - t_0)) + \frac{(t - t_0)^q}{q!}\left(\vec{v} + (o(1), o(1))\right) \sim \frac{(t - t_0)^p}{p!}\vec{u} + \frac{(t - t_0)^q}{q!}\vec{v} \end{aligned}

Conclusion. M(t0)M(t)→∼(t−t0)pp!u⃗+(t−t0)qq!v⃗\overrightarrow{M(t_0)M(t)} \sim \dfrac{(t - t_0)^p}{p!}\vec{u} + \dfrac{(t - t_0)^q}{q!}\vec{v}. Donc, dans le repère (M(t0),u⃗,v⃗)(M(t_0), \vec{u}, \vec{v}), M(t)M(t) a pour coordonnées ((t−t0)pp!,(t−t0)qq!)\left(\dfrac{(t - t_0)^p}{p!}, \dfrac{(t - t_0)^q}{q!}\right).

  1. Si pp est impair et qq est pair, on a un point ordinaire.
  2. Si pp est impair et qq est impair, on a un point d'inflexion.
  3. Si pp est pair et qq impair, c'est un point de rebroussement de première espèce.
  4. Si pp et qq sont pairs, on a un point de rebroussement de seconde espèce.

Résumé.

qq \ ppImpairPair
PairPoint ordinaireRebroussement de seconde espèce
ImpairPoint d'inflexionRebroussement de première espèce

Étude des branches infinies​

Soit F⃗:{I→R2t→(x(t),y(t))\vec{F} : \begin{cases} I \to \mathbb{R}^2 \\ t \to (x(t), y(t)) \end{cases} un arc paramétré, t0∈R∪{±∞}t_0 \in \mathbb{R} \cup \{\pm\infty\} avec t0t_0 un point de l'extrémité de l'intervalle II. On dit qu'on a une branche infinie en t0t_0 si lim⁡t→t0x(t)=∞\displaystyle\lim_{t \to t_0} x(t) = \infty ou lim⁡t→t0y(t)=∞\displaystyle\lim_{t \to t_0} y(t) = \infty.

  1. Si lim⁡t→t0x(t)=a\displaystyle\lim_{t \to t_0} x(t) = a et lim⁡t→t0y(t)=∞\displaystyle\lim_{t \to t_0} y(t) = \infty, alors la courbe admet une asymptote d'équation x=ax = a.
  2. Si lim⁡t→t0y(t)=b\displaystyle\lim_{t \to t_0} y(t) = b et lim⁡t→t0x(t)=∞\displaystyle\lim_{t \to t_0} x(t) = \infty, alors la courbe admet une asymptote d'équation y=by = b.
  3. Si lim⁡t→t0x(t)=∞\displaystyle\lim_{t \to t_0} x(t) = \infty et lim⁡t→t0y(t)=∞\displaystyle\lim_{t \to t_0} y(t) = \infty, on étudie lim⁡t→t0y(t)x(t)\displaystyle\lim_{t \to t_0} \frac{y(t)}{x(t)}.
    1. Si lim⁡t→t0y(t)x(t)=∞\displaystyle\lim_{t \to t_0} \frac{y(t)}{x(t)} = \infty, on a une branche parabolique de direction l'axe des ordonnées.
    2. Si lim⁡t→t0y(t)x(t)=0\displaystyle\lim_{t \to t_0} \frac{y(t)}{x(t)} = 0, on a une branche parabolique de direction l'axe des abscisses.
    3. Si lim⁡t→t0y(t)x(t)=a\displaystyle\lim_{t \to t_0} \frac{y(t)}{x(t)} = a, il faut étudier lim⁡t→t0(y(t)−ax(t))\displaystyle\lim_{t \to t_0} (y(t) - ax(t)) :
      1. Si lim⁡t→t0y(t)−a⋅x(t)=b\displaystyle\lim_{t \to t_0} y(t) - a \cdot x(t) = b, alors la courbe admet une asymptote d'équation y=ax+by = ax + b.
      2. Si lim⁡t→t0y(t)−a⋅x(t)=∞\displaystyle\lim_{t \to t_0} y(t) - a \cdot x(t) = \infty, on dit que la courbe admet une branche parabolique de direction la droite d'équation y=axy = ax.

Remarque. Pour connaître la position de la courbe par rapport à l'asymptote y=ax+by = ax + b, il faut étudier le signe de y(t)−ax(t)−by(t) - ax(t) - b lorsque t→t0t \to t_0.

Symétrie d'une courbe​

On cherche une fonction ϕ:I→I\phi : I \to I telle que :

  1. {x(ϕ(t))=x(t)y(ϕ(t))=−y(t)⇒\begin{cases} x(\phi(t)) = x(t) \\ y(\phi(t)) = -y(t) \end{cases} \Rightarrow la courbe a une symétrie par rapport à l'axe (Ox)(Ox).
  2. {x(ϕ(t))=−x(t)y(ϕ(t))=y(t)⇒\begin{cases} x(\phi(t)) = -x(t) \\ y(\phi(t)) = y(t) \end{cases} \Rightarrow la courbe a une symétrie par rapport à l'axe (Oy)(Oy).
  3. {x(ϕ(t))=−x(t)y(ϕ(t))=−y(t)⇒\begin{cases} x(\phi(t)) = -x(t) \\ y(\phi(t)) = -y(t) \end{cases} \Rightarrow la courbe est symétrique par rapport à l'origine.
  4. {x(ϕ(t))=y(t)y(ϕ(t))=x(t)⇒\begin{cases} x(\phi(t)) = y(t) \\ y(\phi(t)) = x(t) \end{cases} \Rightarrow la courbe est symétrique par rapport à l'axe y=xy = x.

Plan d'étude d'un arc paramétré​

Soit {I→R2t→(x(t),y(t))\begin{cases} I \to \mathbb{R}^2 \\ t \to (x(t), y(t)) \end{cases} un arc paramétré.

  1. On détermine le domaine de t→x(t)t \to x(t) et t→y(t)t \to y(t).
  2. On détermine les symétries de la courbe C\mathcal{C} associée à (I,F⃗)(I, \vec{F}).
  3. On réduit le domaine d'étude s'il y a des symétries.
  4. On calcule x′(t)x'(t) et y′(t)y'(t).
  5. On étudie les variations de x(t)x(t) et y(t)y(t).
  6. On calcule les limites de t→x(t)t \to x(t) et t→y(t)t \to y(t) pour tt au bord de l'intervalle.
  7. Tableau de variations.
  8. On détermine les points singuliers : x′(t0)=y′(t0)=0x'(t_0) = y'(t_0) = 0.
    1. On cherche le plus petit entier p>1p > 1 tel que (x(p)(t0),y(p)(t0))≠(0,0)(x^{(p)}(t_0), y^{(p)}(t_0)) \neq (0, 0). Ensuite, on cherche le plus petit entier q>pq > p tel que (x(p)(t0),y(p)(t0))(x^{(p)}(t_0), y^{(p)}(t_0)) et (x(q)(t0),y(q)(t0))(x^{(q)}(t_0), y^{(q)}(t_0)) ne soient pas colinéaires.
    2. Écrire la tangente au point M(t0)=(x(t0),y(t0))M(t_0) = (x(t_0), y(t_0)) : (x−x(t0))y(p)(t0)=(y−y(t0))x(p)(t0)(x - x(t_0))y^{(p)}(t_0) = (y - y(t_0))x^{(p)}(t_0).
    3. On détermine la nature du point M(t0)M(t_0) (pour comprendre l'allure de la courbe au voisinage de M(t0)M(t_0)).
  9. On cherche les points tels que :
    1. x′(t1)=0x'(t_1) = 0 et y′(t1)≠0y'(t_1) \neq 0 (tangente verticale au point M(t1)M(t_1)) ;
    2. x′(t2)≠0x'(t_2) \neq 0 et y′(t2)=0y'(t_2) = 0 (tangente horizontale).
  10. Étudier les branches infinies, déterminer les positions des asymptotes par rapport à la courbe.
  11. Déterminer les points multiples.
  12. Tracer la courbe C\mathcal{C}.

Exemple​

Étudier la courbe C\mathcal{C} définie par :

t→{x(t)=t2t−1y(t)=t+4tt∈R∖{0,1}t \to \begin{cases} x(t) = \dfrac{t^2}{t - 1} \\ y(t) = t + \dfrac{4}{t} \end{cases} \qquad t \in \mathbb{R} \setminus \{0, 1\}

Dérivées.

x′(t)=2tt−1−t2(t−1)2=2t(t−1)−t2(t−1)2=t2−2t(t−1)2=t(t−2)(t−1)2x'(t) = \frac{2t}{t - 1} - \frac{t^2}{(t - 1)^2} = \frac{2t(t - 1) - t^2}{(t - 1)^2} = \frac{t^2 - 2t}{(t - 1)^2} = \frac{t(t - 2)}{(t - 1)^2}
y′(t)=1−4t2=t2−4t2=(t−2)(t+2)t2y'(t) = 1 - \frac{4}{t^2} = \frac{t^2 - 4}{t^2} = \frac{(t - 2)(t + 2)}{t^2}

Limites.

  • lim⁡t→−∞x(t)=−∞\displaystyle\lim_{t \to -\infty} x(t) = -\infty, lim⁡t→0x(t)=0\displaystyle\lim_{t \to 0} x(t) = 0, lim⁡t→1−x(t)=−∞\displaystyle\lim_{t \to 1^-} x(t) = -\infty, lim⁡t→1+x(t)=+∞\displaystyle\lim_{t \to 1^+} x(t) = +\infty, lim⁡t→+∞x(t)=+∞\displaystyle\lim_{t \to +\infty} x(t) = +\infty
  • lim⁡t→−∞y(t)=−∞\displaystyle\lim_{t \to -\infty} y(t) = -\infty, lim⁡t→0−y(t)=−∞\displaystyle\lim_{t \to 0^-} y(t) = -\infty, lim⁡t→0+y(t)=+∞\displaystyle\lim_{t \to 0^+} y(t) = +\infty, lim⁡t→1y(t)=5\displaystyle\lim_{t \to 1} y(t) = 5, lim⁡t→+∞y(t)=+∞\displaystyle\lim_{t \to +\infty} y(t) = +\infty

Tableau de variations.

tt−∞-\infty001122+∞+\infty
x′(t)x'(t)++00−-‖−-00++
x(t)x(t)−∞-\infty↗\nearrow00↘\searrow−∞-\infty ‖ +∞+\infty↘\searrow44↗\nearrow+∞+\infty
tt−∞-\infty−2-20022+∞+\infty
y′(t)y'(t)++00−-‖−-00++
y(t)y(t)−∞-\infty↗\nearrow−4-4↘\searrow−∞-\infty ‖ +∞+\infty↘\searrow44↗\nearrow+∞+\infty

Point singulier. Au point M(2)M(2), on a un point singulier.

x′(t)=t(t−2)(t−1)2y′(t)=1−4t2x(2)(t)=2t−1−2t(t−2)(t−1)3y(2)(t)=8t3x(3)(t)=−2(t−1)2−4t−4(t−1)3+6t(t−2)(t−1)4y(3)(t)=−24t4\begin{aligned} x'(t) &= \frac{t(t - 2)}{(t - 1)^2} & y'(t) &= 1 - \frac{4}{t^2} \\ x^{(2)}(t) &= \frac{2}{t - 1} - \frac{2t(t - 2)}{(t - 1)^3} & y^{(2)}(t) &= \frac{8}{t^3} \\ x^{(3)}(t) &= \frac{-2}{(t - 1)^2} - \frac{4t - 4}{(t - 1)^3} + \frac{6t(t - 2)}{(t - 1)^4} & y^{(3)}(t) &= \frac{-24}{t^4} \end{aligned}

Ainsi x(2)(2)=2x^{(2)}(2) = 2 et y(2)(2)=1y^{(2)}(2) = 1 ; de plus, x(3)(2)=−6x^{(3)}(2) = -6 et y(3)(2)=−32y^{(3)}(2) = -\frac{3}{2}. Donc au point M(2)M(2) (p=2p = 2, q=3q = 3), on a un point de rebroussement de première espèce.

Branche infinie. lim⁡t→+∞x(t)=+∞\displaystyle\lim_{t \to +\infty} x(t) = +\infty, lim⁡t→+∞y(t)=+∞⇒lim⁡t→+∞y(t)x(t)=1\displaystyle\lim_{t \to +\infty} y(t) = +\infty \Rightarrow \lim_{t \to +\infty} \frac{y(t)}{x(t)} = 1. On étudie donc

lim⁡t→+∞y(t)−x(t)=lim⁡t→+∞(t+4t−t2t−1)=−1+3t−1t2+o(1t2)=−1\lim_{t \to +\infty} y(t) - x(t) = \lim_{t \to +\infty} \left(t + \frac{4}{t} - \frac{t^2}{t - 1}\right) = -1 + \frac{3}{t} - \frac{1}{t^2} + o\left(\frac{1}{t^2}\right) = -1

⇒\Rightarrow la droite d'équation y−x=−1y - x = -1 est une asymptote à la courbe en ∞\infty. Pour connaître la position de la droite y−x=−1y - x = -1 et de la courbe (t→∞t \to \infty), on cherche le signe de y(t)−x(t)+1∼3ty(t) - x(t) + 1 \sim \frac{3}{t}. Donc la courbe est au-dessus de la droite.
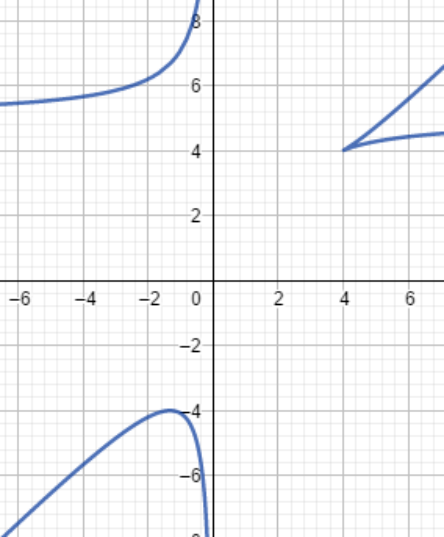
Tracé de la courbe x(t) = t²/(t - 1), y(t) = t + 4/t